Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
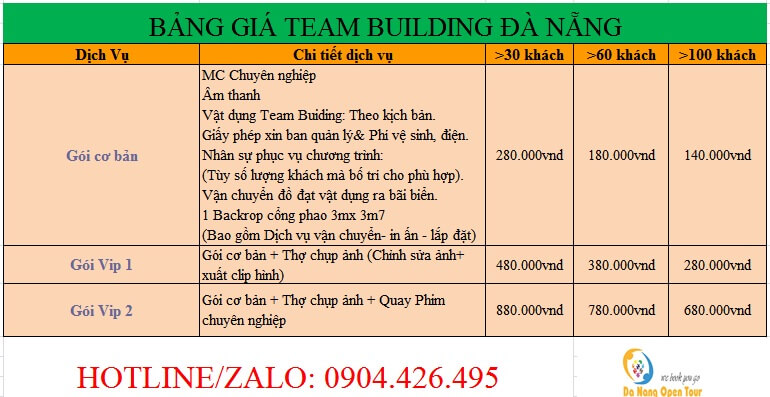
Trong bối cảnh doanh nghiệp ngày càng chú trọng đến môi trường làm việc tích cực và gắn kết đội ngũ, các hoạt động như team building, du lịch, nghỉ mát cho nhân viên đã trở thành phần thiết thực trong chiến lược nhân sự.
Tuy nhiên, đi kèm với lợi ích là những câu hỏi về mặt tài chính và kế toán mà doanh nghiệp cần làm rõ, từ chi phí tổ chức đến cách hạch toán, xử lý thuế. Đặc biệt tại những địa điểm phổ biến như Hạ Long, việc lên kế hoạch chi tiết và tuân thủ quy định tài chính là yếu tố then chốt để chương trình vừa hiệu quả vừa đúng chuẩn pháp lý.
Chi phí tổ chức team building Hạ Long phụ thuộc vào quy mô đoàn và dịch vụ đi kèm, dao động từ vài trăm nghìn đến trên 1 triệu đồng/người. Với đoàn 50 người trở lên, nhiều đơn vị như Du lịch Tầm Nhìn Việt hay Du Lịch Xanh cung cấp gói trọn gói 2 ngày 1 đêm với mức giá cạnh tranh, bao gồm xe ôtô, khách sạn tiêu chuẩn, ăn uống và kịch bản team building chuyên nghiệp.
Các chương trình thường kéo dài 2 ngày 1 đêm hoặc 3 ngày 2 đêm, khởi hành từ Hà Nội, kết hợp tham quan vịnh Hạ Long – kỳ quan thiên nhiên thế giới – cùng hoạt động gắn kết đội nhóm trên bãi biển Bãi Cháy. Dịch vụ trọn gói còn bao gồm gala dinner, âm thanh ánh sáng, sân bãi và hỗ trợ tổ chức sự kiện do PYS Travel, THD Travel hay Wyndham Garden Sonasea Vân Đồn cung cấp.
Một số công ty như Du lịch Đất Việt 365 hay Tầm Nhìn Việt đã tổ chức thành công hơn 500 sự kiện team building tại Hạ Long cho các đoàn từ 50 đến 3.000 người. Họ cam kết thiết kế riêng lịch trình, báo giá nhanh trong 24h qua hotline 0979 655 373 hoặc 0902.193.386, đáp ứng nhu cầu doanh nghiệp về chi phí hợp lý và kịch bản sáng tạo.
Gói tour Hạ Long – SunWorld 3N2Đ còn tích hợp nghỉ dưỡng, vui chơi công viên SunWorld và team building bãi biển chuyên nghiệp. Các đơn vị cung cấp dịch vụ trọn gói như PYS Travel hay Du Lịch Xanh giúp doanh nghiệp tiết kiệm thời gian, đảm bảo hiệu quả gắn kết đội nhóm và bứt phá năng suất làm việc.

Chi phí team building tổ chức chung cho tập thể nhân viên nếu mang tính chất phúc lợi và không phân bổ cho cá nhân thì thường không tính thuế thu nhập cá nhân. Theo quy định tại tiết đ.3, điểm 2, Điều 2 Thông tư 111/2013/TT-BTC, các khoản chi phục vụ nhu cầu tập thể như du lịch, nghỉ mát do công ty chi trả không thuộc diện khấu trừ thuế TNCN, miễn là không chi trực tiếp bằng tiền mặt cho người lao động.
Khi công ty tổ chức team building nhưng chi tiền thưởng cho tập thể phòng ban, khoản tiền này có thể phải tính thuế TNCN nếu được chia cụ thể cho từng cá nhân. Trường hợp tiền thưởng được giữ lại cho hoạt động nhóm và không phát cho cá nhân thì không phải là thu nhập chịu thuế, giúp doanh nghiệp tiết kiệm chi phí thuế và vẫn đảm bảo động viên tinh thần nhân viên.
Nếu công ty chi trả toàn bộ chi phí cho cá nhân đi du lịch nước ngoài, khoản này được xem là thu nhập chịu thuế TNCN. Dù không nhận tiền trực tiếp, giá trị lợi ích từ chuyến đi sẽ được tính vào thu nhập chịu thuế của cá nhân đó theo quy định hiện hành, tương tự như hình thức thưởng bằng hiện vật hoặc dịch vụ.
Về chi phí hợp lý khi tính thuế thu nhập doanh nghiệp, chi phí team building có thể được trừ nếu đáp ứng điều kiện theo Nghị định 320/2025/NĐ-CP và không vượt quá 1 triệu đồng/người/tháng. Việc hạch toán cần thực hiện rõ ràng, có hóa đơn, chứng từ hợp pháp để đảm bảo được công nhận là chi phí được trừ khi quyết toán thuế TNDN.

Chi phí nghỉ mát cho nhân viên được xem là khoản chi có tính chất phúc lợi và có thể được tính vào chi phí hợp lý khi xác định thuế thu nhập doanh nghiệp nếu đáp ứng điều kiện theo quy định. Cụ thể, theo Điều 4, Khoản 2.30 Thông tư 96/2015/TT-BTC, tổng chi phúc lợi không được vượt quá 01 tháng lương bình quân thực tế trong năm tính thuế của doanh nghiệp.
Việc hạch toán chi phí nghỉ mát cần căn cứ trên hóa đơn hợp lệ do công ty du lịch xuất cho doanh nghiệp, đảm bảo đúng mục đích sử dụng và không mang tính cá nhân. Khoản chi này phải được ghi rõ trong nội quy, quy chế hoặc quyết định phân bổ quỹ phúc lợi của công ty để được chấp nhận khi quyết toán thuế TNDN.
Chi phí tổ chức đi nghỉ mát không chỉ giúp nâng cao tinh thần làm việc mà còn góp phần xây dựng văn hóa doanh nghiệp. Tuy nhiên, doanh nghiệp cần lưu ý rằng khoản chi này không được tính vào chi phí được trừ nếu vượt mức quy định hoặc không có chứng từ hợp lệ, dẫn đến rủi ro bị loại trừ khi thanh tra thuế.
Theo quy định tại Nghị định 320/2025/NĐ-CP, các khoản chi có tính chất phúc lợi như du lịch, tham quan, nghỉ mát vẫn được tính vào chi phí hợp lý nếu nằm trong giới hạn và đúng quy trình. Do đó, doanh nghiệp cần lập kế hoạch cụ thể, có quyết định phê duyệt và thực hiện đúng chế độ kế toán hiện hành để đảm bảo tuân thủ pháp luật.

Chi phí nghỉ mát cho nhân viên được hạch toán vào tài khoản chi phí phúc lợi nếu đáp ứng điều kiện theo quy định hiện hành. Khoản chi này phải thực tế phát sinh, có hóa đơn chứng từ hợp lệ và không vượt quá mức khống chế theo luật định. Việc ghi nhận đúng tài khoản giúp doanh nghiệp đảm bảo tính minh bạch trong báo cáo tài chính.
Theo Nghị định 320/2025/NĐ-CP, chi phí nghỉ mát được tính vào chi phí được trừ khi tính thuế TNDN nếu thuộc khoản phúc lợi và không vượt quá 1 tháng lương bình quân thực tế của doanh nghiệp. Điều này tạo điều kiện thuận lợi hơn so với trước đây, khi chi phí du lịch hoàn toàn không được trừ theo Thông tư 119/2014/TT-BTC.
Khi tổ chức đi nghỉ mát, doanh nghiệp cần phân biệt rõ giữa chi phí khen thưởng và chi phí phúc lợi. Nếu là hoạt động mang tính thưởng, khoản chi sẽ không được khấu trừ thuế TNDN. Chỉ những khoản chi mang tính chất hỗ trợ đời sống người lao động mới được xem là chi phí hợp lý theo chế độ kế toán.
Chi phí nghỉ mát có thể bị tính vào thu nhập chịu thuế TNCN của nhân viên nếu không đáp ứng điều kiện loại trừ. Do đó, doanh nghiệp cần lưu ý xây dựng nội quy, quy chế chi tiết về việc tổ chức nghỉ mát để đảm bảo vừa phục vụ phúc lợi, vừa tuân thủ quy định thuế và được công nhận là chi phí hợp lệ.

Chi phí du lịch cho nhân viên được xem là khoản chi có tính chất phúc lợi và có thể hạch toán vào chi phí hợp lý nếu đáp ứng các điều kiện theo quy định hiện hành. Theo Nghị định 320/2025/NĐ-CP, tổng chi phí du lịch không được vượt quá 01 tháng lương bình quân thực tế của doanh nghiệp trong năm tính thuế. Đây là mức khống chế quan trọng để doanh nghiệp xác định phần được trừ khi tính thuế TNDN.
Trong trường hợp công ty tổ chức đi du lịch Đà Nẵng và chi trả 70% chi phí, nhân viên trả 30%, doanh nghiệp cần lưu giữ đầy đủ hóa đơn đầu vào liên quan. Với hóa đơn dưới 20 triệu đồng thanh toán bằng tiền mặt, phải kẹp kèm phiếu chi. Các chứng từ này là căn cứ để hạch toán chi phí hợp lý và phục vụ quyết toán thuế.
Việc hạch toán chi phí nghỉ mát cần tuân thủ chế độ kế toán hiện hành, ghi nhận vào tài khoản chi phí phúc lợi. Khoản chi này không tương ứng với doanh thu tính thuế nhưng vẫn được tính vào chi phí được trừ nếu đúng đối tượng và đủ điều kiện. Điều này giúp doanh nghiệp tối ưu nghĩa vụ thuế TNDN một cách hợp pháp.
Chi phí du lịch cho nhân viên không tính vào thu nhập chịu thuế TNCN nếu được tổ chức chung cho toàn thể hoặc đa số người lao động. Tuy nhiên, nếu có dấu hiệu chi riêng cho cá nhân, khoản này có thể bị loại trừ khi quyết toán. Do đó, việc tổ chức cần đảm bảo tính tập thể và có quyết định cụ thể từ ban lãnh đạo.

Chi phí nghỉ mát cho nhân viên có tính thuế TNCN nếu khoản chi được ghi cụ thể điều kiện và mức hưởng tại hợp đồng lao động, quy chế thưởng hoặc thỏa ước lao động tập thể. Khi tên cá nhân được ghi rõ trong nội dung chi trả, phần giá trị này được coi là thu nhập chịu thuế từ tiền lương, tiền công theo quy định tại tiết đ.3 khoản 2 Điều 2 Thông tư 111/2013/TT-BTC.
Ngược lại, nếu khoản chi nghỉ mát không ghi tên cá nhân cụ thể mà chi chung cho tập thể người lao động, thì khoản này không tính vào thu nhập chịu thuế TNCN. Đây là quy định áp dụng cho các khoản phúc lợi tập thể, giúp doanh nghiệp giảm gánh nặng thuế cho người lao động trong các hoạt động nghỉ dưỡng, team building.
Theo Nghị định 320/2025/NĐ-CP, chi phí nghỉ mát cho nhân viên được tính vào chi phí được trừ khi tính thuế TNDN nếu đáp ứng điều kiện hợp lý, có hóa đơn, chứng từ hợp lệ. Tổng mức chi các khoản phúc lợi trực tiếp cho người lao động không vượt quá 01 tháng lương bình quân thực tế trong năm.
Chi phí du lịch, tham quan trước đây không được trừ khi tính thuế TNDN do không liên quan đến sản xuất kinh doanh. Tuy nhiên, từ khi có Thông tư 119/2014/TT-BTC và Thông tư 151/2014/TT-BTC, các khoản này được chấp nhận là chi phí hợp lý nếu có hồ sơ đầy đủ và đúng quy định.
Chi phí cho người thân nhân viên đi du lịch cùng công ty thường không được tính toàn bộ vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp. Theo quy định hiện hành, chỉ phần chi phí dành cho chính nhân viên mới được xem là khoản chi hợp lý nếu có đầy đủ hóa đơn, chứng từ và quyết định tổ chức du lịch rõ ràng từ công ty.
Trong trường hợp công ty hỗ trợ 4 triệu đồng cho mỗi nhân viên đi du lịch, với mức vé tour thực tế là 2,5 triệu đồng/người, thì phần chênh lệch còn lại có thể được hạch toán vào phúc lợi. Tuy nhiên, nếu nhân viên đăng ký thêm người thân với chi phí 2,5 triệu đồng nữa, phần này sẽ không được tính vào chi phí hợp lý trừ thuế TNDN.
Các chi phí như tiền phòng khách sạn, ăn uống, vé tham quan cho người thân dù có hóa đơn giá trị gia tăng vẫn không được coi là chi phí được trừ. Nhiều doanh nghiệp ghi nhận khoản này trong nội bộ nhưng phải loại trừ khi quyết toán thuế, vì pháp luật chỉ công nhận chi phí nghỉ mát của bản thân người lao động.
Với tình huống công ty tổ chức du lịch cho 20 nhân viên nhưng tổng cộng có 60 người do mang theo người thân, hóa đơn ghi 60 người vẫn chỉ được tính chi phí cho 20 nhân viên. Hồ sơ hợp lệ bao gồm quyết định đi du lịch, danh sách nhân viên tham gia, hợp đồng dịch vụ và hóa đơn GTGT để đảm bảo tính minh bạch cho phần chi được chấp nhận.

Việc xác định rõ chi phí team building Hạ Long, cách hạch toán vào tài khoản phù hợp hay việc chi phí nghỉ mát, du lịch có tính thuế TNCN hay không đều ảnh hưởng trực tiếp đến ngân sách và nghĩa vụ tài chính của doanh nghiệp. Cùng với đó, chi phí cho người thân đi cùng cũng cần được xem xét kỹ lưỡng để đảm bảo minh bạch. Cập nhật đúng quy định và nguyên tắc kế toán giúp doanh nghiệp tối ưu chi phí, giảm rủi ro và tổ chức các hoạt động gắn kết một cách trọn vẹn, bền vững.